Domain kupfer-shop.de kaufen?
Wir ziehen mit dem Projekt
kupfer-shop.de um.
Sind Sie am Kauf der Domain
kupfer-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kupfer-shop.de kaufen?
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
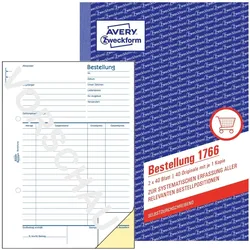
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
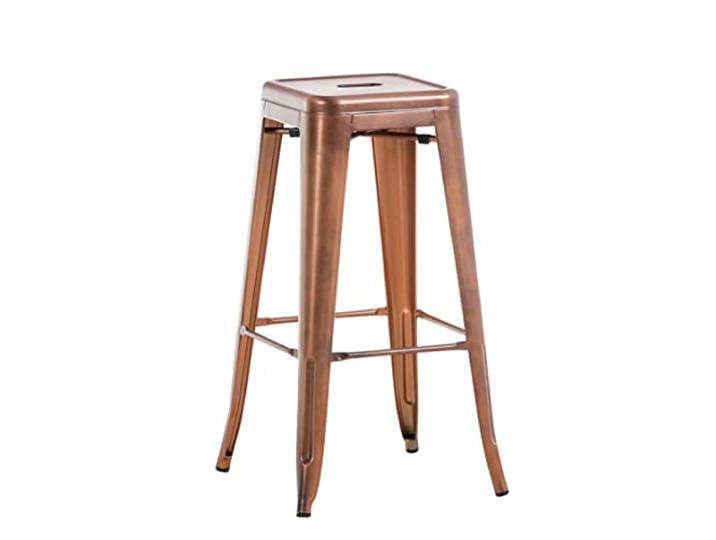
TPFLiving Barhocker Joy mit angenehmer Fußstütze - Gestell Metall Kupfer - Sitzfläche: Metall KupferTPFLiving Barhocker Joy mit angenehmer Fußstütze - Gestell Metall Kupfer - Sitzfläche: Metall Kupfer. GUTE VERARBEITUNG: Erstklassiges Material - Stabile Konstruktion des Barhockers - Komfortables Sitzen auch nach mehreren Stunden.\nSTANDFEST: Das 4-Fuß-Gestell aus Stahl gibt dem Designstuhl die nötige Stabilität. Seine hervorragende Verarbeitung genügt höchsten Ansprüchen.\nHÖHE: Der Barhocker / Tresenhocker hat die Maße HxBxT: 76x43x43 cm, Sitzhöhe: 76 cm. Perfekter Sitzkomfort durch Fußablage\nANTI-RUTSCH UND BODENSCHONEND: Die Füße sind mit Bodenschonern ausgestattet, die das wegrutschen verhindern. Hinterlässt keine Streifen oder Kratzer auf Fliesen oder Laminat.\nKLASSISCHES DESIGN: Der Barstuhl passt zu fast jedem Stil und verleiht jeder Bar ein mondänes Wohngefühl. Mit der Fußstütze ist ein längeres und komfortables Sitzen möglich. Farbe:Kupfer87,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.